Dever jurídico e responsabilidade do gestor diante da transição tributária
Autor Luiz Egon Richter
Advogado, inscrito na OAB/RS sob o nº 123819. Doutor em Direito. Texto de caráter meramente informativo, sem finalidade de captação de clientela (Provimento OAB nº 205/2021).
Resumo
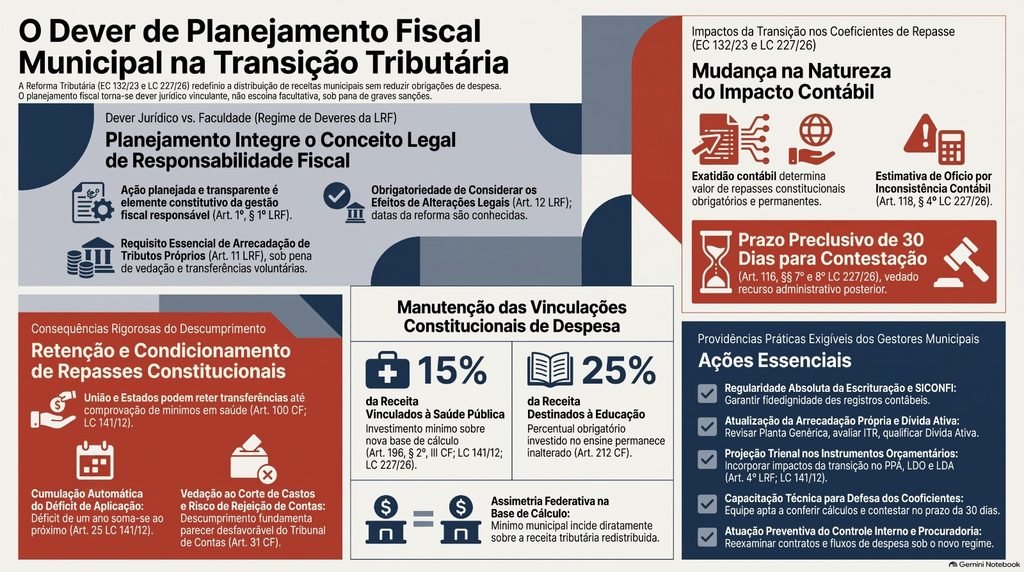
Emenda Constitucional nº 132/2023 alterou os critérios de repartição da parcela municipal do imposto estadual sobre consumo, sem modificar as obrigações constitucionais de despesa que incidem sobre os municípios. O estudo tem por objetivo qualificar juridicamente o planejamento fiscal municipal no período de transição, verificando se permanece no campo da discricionariedade administrativa ou se configura dever cujo descumprimento acarreta consequências. Adota-se abordagem qualitativa, com procedimento documental e bibliográfico e método dedutivo, mediante exame da Constituição Federal, da Lei Complementar nº 101/2000, da Lei Complementar nº 141/2012 e da Lei Complementar nº 227/2026. Sustenta-se que o planejamento configura dever jurídico, e não faculdade, pela conjugação de quatro elementos: a ação planejada integra o próprio conceito legal de responsabilidade na gestão fiscal; a lei impõe que as previsões de receita considerem os efeitos das alterações legislativas; as vinculações de despesa permanecem inalteradas, com base de cálculo expressamente atualizada para alcançar o novo imposto; e o ordenamento atribui consequências específicas ao descumprimento dos mínimos, que alcançam o condicionamento de repasses e a apreciação das contas pelo controle externo. Conclui-se que a alegação de imprevisibilidade dificilmente subsistirá diante de alteração normativa anterior, publicada e com efeitos datados, e que a diligência exigível do administrador municipal, no período examinado, é superior à ordinária.
Palavras-chave
Planejamento Fiscal Municipal; Responsabilidade na Gestão Fiscal; Vinculações Constitucionais de Despesa; Reforma Tributária; Transferências Intergovernamentais.
1 Introdução
A responsabilidade na gestão fiscal, tal como concebida pela Lei Complementar nº 101, de 4 de maio de 2000, pressupõe ação planejada e transparente, com a prevenção de riscos e a correção de desvios capazes de afetar o equilíbrio das contas públicas. O dever de planejar não é, no direito financeiro brasileiro, uma recomendação de boa técnica: integra o próprio conceito legal de responsabilidade.
Esse dever ganha densidade quando o ordenamento altera a base de financiamento do ente sem alterar suas obrigações de despesa. É o que ocorre no período aberto pela Emenda Constitucional nº 132, de 20 de dezembro de 2023, que alterou os critérios de repartição das transferências devidas aos municípios.
O presente estudo limita-se a esse ponto. Não examina a constitucionalidade da reforma, a estrutura do novo imposto, o regime de creditamento ou a mensuração de ganhos e perdas por município, matéria que depende de verificação empírica e exige tratamento próprio. Ocupa-se da qualificação jurídica do planejamento fiscal no período de transição e das consequências que o ordenamento jurídico atribui à sua omissão.
A perspectiva adotada é a do direito administrativo e financeiro, com foco no regime de responsabilidade do administrador municipal.
As vinculações constitucionais de despesa incidem sobre a receita resultante de impostos e de transferências, sem distinção quanto à origem ou ao critério de rateio. A alteração desses critérios, portanto, não modifica a obrigação: modifica, eventualmente, a base sobre a qual ela é calculada.
Daí o problema que orienta a investigação: qualificada juridicamente a conduta exigível do administrador municipal diante de alteração legislativa que modifica a base de financiamento do ente, permanece o planejamento fiscal no campo da discricionariedade administrativa ou configura dever cujo descumprimento acarreta consequências no regime de responsabilidade?
A pergunta não é retórica. Dela depende a resposta à outra, em ordem prática: pode o gestor, em exercício futuro, invocar imprevisibilidade para justificar o descumprimento da vinculação constitucional de despesa?
Qualificar juridicamente o planejamento fiscal municipal no período de transição tributária, demonstrando tratar-se de dever decorrente do regime de responsabilidade fiscal e do sistema constitucional de vinculações, e não de faculdade do administrador.
Identificar, na Lei Complementar nº 101/2000, os dispositivos que impõem a ação planejada e a previsão de receita, considerando os efeitos das alterações legislativas.
Examinar a permanência das vinculações constitucionais de despesa e sua independência em relação ao critério de repartição da receita.
Sistematizar as consequências que o ordenamento atribui ao descumprimento dessas vinculações, notadamente no regime de transferências e no controle externo.
Indicar as providências administrativas exigíveis, com identificação dos prazos normativos que as condicionam.
Três razões sustentam a pertinência do estudo.
A primeira é de qualificação jurídica. A doutrina que se ocupou da reforma concentrou-se em sua constitucionalidade e em seus efeitos arrecadatórios, com menor atenção ao regime de deveres que ela ativa no plano da administração municipal.
A segunda é de consequência. As vinculações constitucionais de despesa comportam sanções específicas, que alcançam o recebimento de transferências e a apreciação das contas pelo controle externo. A insuficiência de receita não as afasta.
A terceira é temporal. A transição comporta prazos preclusivos, e decisões administrativas tomadas após esses prazos não produzem efeitos retroativos. A omissão, nesse contexto, não é reversível.
O estudo adota uma abordagem qualitativa, com procedimento documental e bibliográfico, e emprega o método dedutivo.
A análise documental recai sobre a Constituição Federal, com atenção aos arts. 30, 31, 158, 160, 198 e 212, sobre a Lei Complementar nº 101/2000, a Lei Complementar nº 141, de 13 de janeiro de 2012, e a Lei Complementar nº 227, de 13 de janeiro de 2026, no que se refere ao condicionamento da apuração dos coeficientes de participação à regularidade das informações contábeis.
A pesquisa bibliográfica apoia-se em estudos sobre capacidade fiscal e capacidades estatais municipais, produzidos por instituições oficiais de pesquisa e por periódicos de administração pública.
A exposição parte do regime de deveres, examina as vinculações que permanecem, identifica as consequências do descumprimento e conclui com as providências exigíveis.
2 A premissa normativa
O exame a seguir parte de uma premissa que se enuncia de forma sintética, por não constituir objeto deste estudo.
A Emenda Constitucional nº 132/2023 substituiu, no art. 158, § 2º, da Constituição, o critério que vinculava a parcela municipal do imposto estadual sobre o consumo à atividade econômica desenvolvida no território, com base em critérios de população, de aprendizagem escolar, de preservação ambiental e de rateio igualitário. A Lei Complementar nº 227/2026 disciplinou a apuração dos coeficientes de participação e a transição entre os regimes.
Duas consequências dessa premissa interessam ao estudo.
A primeira é que a composição da receita municipal de transferências passa a responder a variáveis sobre as quais a administração local tem influência limitada e de maturação lenta, notadamente as demográficas.
A segunda é que o art. 116, § 4º, da Lei Complementar nº 227/2026 autoriza a estimativa de ofício da receita do ente que não tiver prestado contas na forma da Lei de Responsabilidade Fiscal ou cujas informações sejam comprovadamente inconsistentes, ao passo que os §§ 7º e 8º do mesmo artigo fixam prazo de trinta dias para contestação fundamentada, com vedação expressa de recurso administrativo.
O condicionamento de repasses à regularidade da escrituração não é novidade no direito financeiro brasileiro. O art. 51, § 2º, da Lei Complementar nº 101/2000 já impede que o ente que não encaminhe suas contas nos prazos legais receba transferências voluntárias e contrate operações de crédito, e a exigência se operacionaliza, desde então, por meio do Sistema de Informações Contábeis e Fiscais do Setor Público Brasileiro e dos cadastros de regularidade que o condicionam.
O que a Lei Complementar nº 227/2026 altera é a natureza da consequência. A escrituração deixa de condicionar o acesso a transferências voluntárias, discricionárias e episódicas, e passa a determinar o montante de uma transferência constitucional, obrigatória e permanente. Acrescente-se que, no caso, o efeito não se esgota no exercício: o coeficiente apurado projeta-se para as décadas seguintes.
3 O regime de deveres da Lei de Responsabilidade Fiscal
3.1 A ação planejada como elemento do conceito legal
O art. 1º, § 1º, da Lei Complementar nº 101/2000 define a responsabilidade na gestão fiscal pela ação planejada e transparente, pela prevenção de riscos e pela correção de desvios capazes de afetar o equilíbrio das contas públicas.
A formulação é relevante porque não trata o planejamento como um instrumento entre outros, mas como um elemento constitutivo do próprio conceito. Gestão que não planeja não é gestão irresponsável; por consequência, é irresponsável por definição legal.
3.2 A previsão de receita e os efeitos das alterações legislativas
O art. 12 da mesma lei complementar determina que as previsões de receita observem as normas técnicas e legais e considerem os efeitos das alterações na legislação.
A disposição aplica-se diretamente ao período examinado. As alterações legislativas existem, foram publicadas e produzem efeitos em datas conhecidas. Não se trata de um risco imprevisível, mas de um efeito calendarizado.
A consequência analítica é que o administrador não pode, nesse ponto, invocar ignorância escusável. A lei lhe impõe considerar, na previsão de receita, precisamente o que a alteração normativa produzirá.
3.3 O dever de instituir e arrecadar tributos próprios
O art. 11 da Lei Complementar nº 101/2000 fixa como requisito essencial da responsabilidade na gestão fiscal a instituição, a previsão e a efetiva arrecadação de todos os tributos da competência constitucional do ente.
O parágrafo único do mesmo artigo estabelece consequência específica: veda a realização de transferências voluntárias ao ente que não observar o disposto no caput, no que se refere aos impostos.
O dispositivo ganha relevo no cenário examinado. Reduzido o peso relativo das transferências vinculadas à atividade econômica, eleva-se a importância das receitas próprias, e a omissão em instituí-las ou arrecadá-las passa a produzir um efeito duplo: perde-se a receita e o acesso às transferências voluntárias.
Merece registro a hipótese do art. 153, § 4º, III, da Constituição, que assegura ao município que opte por fiscalizar e cobrar o Imposto Territorial Rural a totalidade do produto da arrecadação. Trata-se de faculdade cuja subutilização é amplamente documentada e que não depende de qualquer alteração legislativa para ser exercida.
3.4 Os instrumentos de planejamento
O art. 4º, § 1º, da Lei Complementar nº 101/2000 exige que a lei de diretrizes orçamentárias contenha anexo de metas fiscais, com metas anuais relativas a receitas, despesas, resultados e dívida, para o exercício a que se referirem e para os dois seguintes.
A exigência de projeção trienal é significativa. Ela impede que o instrumento se limite ao exercício corrente e obriga o administrador a considerar um cenário que, no período examinado, está em alteração normativa em curso.
No mesmo sentido, e de modo ainda mais direto, o art. 30 da Lei Complementar nº 141/2012 determina que os planos plurianuais, as leis de diretrizes orçamentárias, as leis orçamentárias e os planos de aplicação dos recursos dos fundos de saúde sejam elaborados de modo a cumprir o disposto nessa lei complementar. O vínculo entre os instrumentos de planejamento e o cumprimento do mínimo constitucional é, portanto, expresso.
4 As vinculações constitucionais e as consequências de seu descumprimento
4.1 A permanência das obrigações
A reforma alterou a composição da receita municipal. Não alterou as obrigações de despesa, e o legislador cuidou expressamente de preservá-las.
O art. 198, §2º, III, da Constituição impõe aos municípios a aplicação de percentual mínimo da receita resultante de impostos e transferências em ações e serviços públicos de saúde, fixado em quinze por cento pelo art. 7º da Lei Complementar nº 141/2012. O art. 212 impõe a aplicação de, no mínimo, 25% à manutenção e ao desenvolvimento do ensino.
Merece registro que o artigo 170 da Lei Complementar nº 227/2026 alterou a redação do art. 7º da Lei Complementar nº 141/2012, para incluir, na base de cálculo do mínimo de saúde, a receita distribuída aos municípios, referente ao imposto de que trata o art. 156-A da Constituição. A providência confirma o que a estrutura da norma já sugeria: a vinculação segue a receita, qualquer que seja a espécie tributária que a origine ou o critério pelo qual seja repartida.
A alteração do critério de rateio, portanto, não reduz a obrigação. Reduz, se for o caso, a base sobre a qual o percentual é calculado, mantendo o percentual.
Cabe registrar aqui o que ilumina a posição do município no arranjo federativo. A Emenda Constitucional nº 86, de 17 de março de 2015, alterou o art. 198, §2º, I, da Constituição para vincular o mínimo federal de saúde à receita corrente líquida do exercício, em percentual não inferior a quinze por cento, submetendo o cumprimento a escalonamento que o art. 2º daquela emenda fixou, e a Emenda Constitucional nº 95, de 2016, revogou. O regime federal sofreu alterações posteriores que excedem o escopo deste estudo.
Interessa à base, não ao percentual. O mínimo federal incide sobre a receita corrente líquida da União, grandeza que não depende do critério de repartição das transferências entre os entes subnacionais. O mínimo municipal incide sobre a arrecadação de impostos e sobre as transferências recebidas, ou seja, precisamente sobre a grandeza que a reforma redistribui.
A coincidência do percentual de quinze por cento oculta, portanto, uma assimetria relevante. A obrigação federal está imune à alteração dos critérios de rateio; a municipal, não. Município que perca posição relativa na repartição verá reduzir-se a base de cálculo de seu próprio dever, sem que isso o exonere de cumpri-lo, ao passo que a União conserva base insensível a esse deslocamento.
Somem-se as competências do art. 30 da Constituição, notadamente a de organizar e prestar os serviços públicos de interesse local e a de manter programas de educação infantil e de ensino fundamental, bem como serviços de atendimento à saúde.
4.2 As consequências do descumprimento
O ordenamento não se limita a impor vinculações. Atribui consequências específicas ao seu descumprimento, e é nesse ponto que o dever de planejar deixa de ser abstrato.
O art. 160, parágrafo único, II, da Constituição autoriza a União e os Estados a condicionar a entrega dos recursos das repartições constitucionais ao cumprimento do disposto no art. 198, § 2º. A vedação à retenção, regra do caput, comporta essa exceção expressa.
A Lei Complementar nº 141/2012 opera em simetria com esse dispositivo. Seu art. 26 disciplina o condicionamento da entrega de recursos, que poderá ocorrer mediante exigência de comprovação da aplicação adicional do percentual que deixou de ser aplicado no exercício anterior, e o § 1º do mesmo artigo autoriza a União e os Estados a restringir, a título de medida preliminar, o repasse dos recursos referidos nos incisos II e III do § 2º do art. 198 da Constituição.
Acrescente-se o art. 25 daquela lei complementar, segundo a qual a diferença decorrente do não atendimento do mínimo em determinado exercício deve ser acrescida ao montante mínimo do exercício subsequente, sem prejuízo do montante do exercício de referência e das sanções cabíveis. A insuficiência não se resolve com o decurso do tempo: ela se acumula.
E o art. 28 veda a limitação de empenho e a movimentação financeira que comprometam a aplicação dos mínimos, o que retira do administrador o expediente ordinário de ajuste diante da frustração de receita.
E o art. 31, §§ 1º e 2º, da Constituição submete as contas do prefeito a parecer prévio do tribunal de contas competente, que somente deixa de prevalecer por decisão de dois terços dos membros da Câmara Municipal. O parecer desfavorável por descumprimento de vinculação constitucional produz, portanto, efeito político e jurídico de difícil reversão.
4.3 A questão da imprevisibilidade
Dos elementos anteriores extrai-se a proposição central deste estudo.
A alegação de imprevisibilidade, em exercício futuro, tende a não prosperar quando concorrem quatro circunstâncias: a alteração normativa é anterior e publicada; seus efeitos são calendarizados; a lei impõe expressamente que as previsões de receita considerem os efeitos das alterações legislativas; e as obrigações de despesa permanecem inalteradas.
Não se sustenta, com isso, que a omissão no planejamento configure, por si só, infração autônoma. Sustenta-se que ela retira do administrador a excludente que, ordinariamente, se invoca diante da frustração de receita e que a diligência exigível, no período examinado, é superior àquela que o ordenamento exige em condições de estabilidade normativa.
5 Providências exigíveis
Do exposto decorrem providências que independem de regulamentação futura.
Regularidade da escrituração e da prestação de contas. A consistência das informações contábeis condiciona a apuração do coeficiente de participação, nos termos do art. 116, §4º, da Lei Complementar nº 227/2026, além de constituir dever autônomo nos arts. 48 e 51 da Lei Complementar nº 101/2000.
Instituição e arrecadação efetiva dos tributos próprios. Requisito essencial da responsabilidade fiscal, com sanção específica no parágrafo único do art. 11 da Lei Complementar nº 101/2000. Compreende a revisão da legislação tributária municipal, da planta genérica de valores e a avaliação da opção pela fiscalização do Imposto Territorial Rural.
Qualificação da dívida ativa. Crédito inscrito sem os requisitos de certeza e liquidez não se converte em receita, e sua manutenção no estoque distorce a apuração.
Projeção plurianual dos efeitos da transição. Incorporação do cenário ao plano plurianual, à lei de diretrizes orçamentárias e à lei orçamentária anual, em conformidade com os artigos 4º e 12 da Lei Complementar nº 101/2000.
Estruturação da capacidade técnica para o exame do coeficiente. Constituição de equipe apta a examinar o cálculo divulgado e a formular eventual contestação no prazo de trinta dias previsto no art. 116, § 7º, da Lei Complementar nº 227/2026.
Atuação preventiva da procuradoria e do controle interno. A transição afeta a receita e a despesa, e os contratos administrativos de longo prazo demandam reexame à luz do novo regime de incidência.
6 Considerações finais
O planejamento fiscal municipal, no período de transição tributária, configura dever jurídico. Sustenta-se a conjugação entre o conceito legal de responsabilidade na gestão fiscal, que tem a ação planejada como elemento constitutivo; a exigência expressa de que as previsões de receita considerem os efeitos das alterações legislativas; a permanência integral das vinculações constitucionais de despesa; e a existência de consequências específicas, que alcançam o recebimento de transferências e a apreciação das contas pelo controle externo.
A esse conjunto acrescenta-se um elemento que singulariza a transição: a apuração do coeficiente de participação passa a depender da qualidade da escrituração contábil do ente, o que converte o dever de registro em determinante de receita.
Registre-se, por fim, o que este estudo não afirma. Não se sustenta que a reforma produzirá perda de receita para todo município, matéria que depende de verificação empírica e sobre a qual há estimativas divergentes. Não se sustenta a tese de que a omissão no planejamento configure infração autônoma. Sustenta que a diligência exigível do administrador municipal, no período examinado, é superior à ordinária e que a alegação de imprevisibilidade dificilmente subsistirá diante de alteração normativa anterior, publicada e com efeitos datados.
Referências
BRASIL. Constituição da República Federativa do Brasil de 1988.
BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023.
BRASIL. Lei Complementar nº 101, de 4 de maio de 2000.
BRASIL. Emenda Constitucional nº 86, de 17 de março de 2015.
BRASIL. Lei Complementar nº 141, de 13 de janeiro de 2012.
BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026.
GRIN, Eduardo José; DEMARCO, Diogo Joel; ABRUCIO, Fernando Luiz (org.). Capacidades estatais municipais: o universo desconhecido no federalismo brasileiro. Porto Alegre: Editora da UFRGS/CEGOV, 2021.
MENDES, Constantino Cronemberger et al. Capacidade fiscal e desenvolvimento no território: bases para a articulação federativa. Brasília, DF: Ipea, jul. 2025. 109 p.: il. (Texto para Discussão, n. 3146). DOI: https://dx.doi.org/10.38116/td3146-port
SANTOS, Erinaldo Alves dos et al. Municípios na era do IBS: autonomia, governança e capacidade administrativa após a LC nº 227/2026. Revista Brasileira de Pesquisa em Administração, v. 14, n. 1, p. 516-535, 2026.